Recuperar dinheiro de golpe no Pix ou fraude no cartão
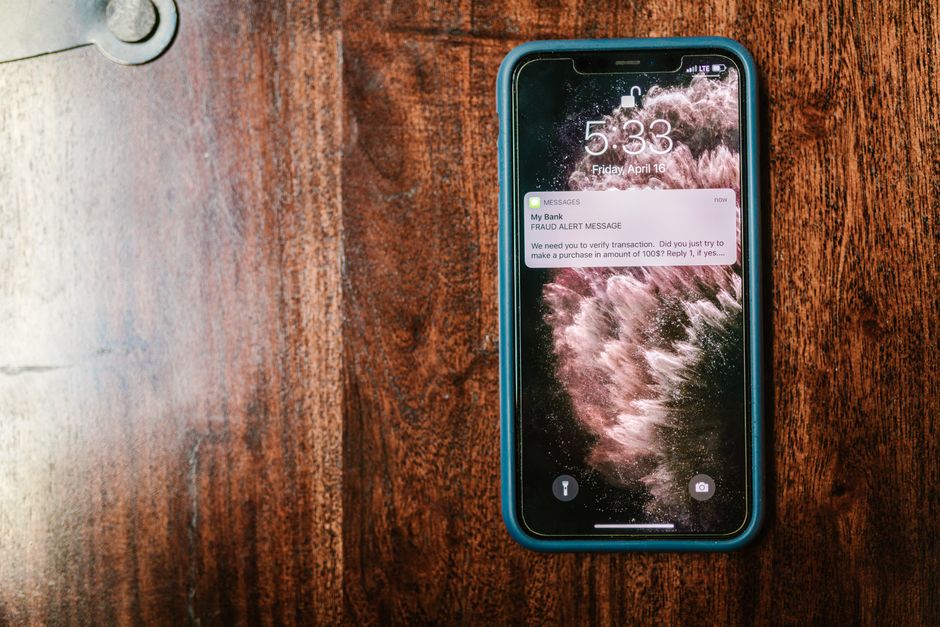
Quando identifica um golpe no Pix ou uma cobrança não reconhecida no cartão, o tempo é essencial. A primeira medida é contatar o banco pelo aplicativo ou pelo atendimento ao cliente e solicitar a contestação da transação. Junto com isso, peça o acionamento do Mecanismo Especial de Devolução (MED) do Banco Central, ferramenta que busca bloquear o valor na conta de quem recebeu o dinheiro indevidamente e tentar devolvê-lo.
A contestação precisa ser feita rapidamente e, em regra, dentro de até 80 dias contados da operação. As regras do MED têm sido atualizadas frequentemente, então confirme os prazos vigentes no aplicativo do seu banco antes de agir.
A lei coloca responsabilidade clara nos ombros das instituições financeiras. A Súmula 479 do Supremo Tribunal de Justiça estabelece que os bancos respondem objetivamente pelos danos causados por fraudes e delitos de terceiros em operações bancárias, justamente porque essas situações fazem parte dos riscos da atividade. Isso significa que é possível pedir ressarcimento quando há falha de segurança, como a permissão de uma transação atípica que deveria ter sido bloqueada.
Em casos de golpe onde o cliente, enganado, autoriza o pagamento, a situação fica mais complexa. A responsabilidade do banco deixa de ser automática e passa a depender das circunstâncias. A Justiça analisa cada caso para verificar se realmente houve falha do banco, por exemplo, se liberou uma operação completamente fora do perfil do cliente.
O que isso significa na prática
- Registre boletim de ocorrência e guarde prints das mensagens, comprovantes e todos os documentos relacionados à transação.
- Contate o banco e peça por escrito a devolução ou o estorno do valor, mantendo cópia dessa solicitação.
- Troque suas senhas e reforce a segurança das contas.
- Se o banco negar, reclame no Banco Central via Registrato, no Procon e, se necessário, procure a Justiça para ajuizar ação.
O que se sabe
- Bancos respondem objetivamente por fraudes em operações bancárias, conforme Súmula 479 do STJ, sendo responsáveis pelos danos causados por delitos de terceiros.
- O MED (Mecanismo Especial de Devolução) do Banco Central permite bloquear e tentar recuperar fundos na conta de quem recebeu o valor indevidamente.
- O prazo para contestar a transação é de até 80 dias, mas as regras do MED variam e devem ser confirmadas no aplicativo.
- Em golpes onde o cliente autoriza enganado, a responsabilidade do banco depende de análise das circunstâncias pela Justiça.
- Transações fora do perfil do cliente que são liberadas pelo banco caracterizam falha de segurança que pode gerar direito a ressarcimento.
Perguntas frequentes
Qual é o prazo para contestar uma transação fraudulenta?
Em regra, até 80 dias contados da operação, mas as regras do MED podem variar, então confirme os prazos atuais no aplicativo do banco.
O banco é sempre responsável por golpes e fraudes?
Sim, quando há falha de segurança, como a liberação de transação atípica não bloqueada. Em golpes por autorização enganada, a responsabilidade depende das circunstâncias analisadas pela Justiça.
Quais órgãos posso procurar se o banco negar a devolução?
Pode reclamar no Banco Central via Registrato, no Procon e, se necessário, ingressar com ação judicial.
Fontes
- Legislação federal (Planalto): Normas citadas: Súmula 479, STJ; Mecanismo Especial de Devolução (MED) do Banco Central
Texto informativo, sem aconselhamento jurídico. Cada caso depende dos seus fatos e documentos: consulte um advogado. Este resumo foi produzido com apoio de IA a partir das fontes acima.